4.9/5 דירוג ב-Google
| 95 ביקורות | יותר מ-500 משפחות שליוויתי
הזמן הכי טוב לדבר איתי הוא לפני שאתם חותמים על משהו.
ישבתם מול פקיד בבנק, אולי גם מול שניים שלושה יועצים.
כל אחד דיבר על פריים, על צמוד ולא צמוד, על תמהיל ועל תקופה, וכל אחד אמר שהוא משיג את התנאים הכי טובים.
יצאתם משם עם מספר אחד בראש ועם תחושה שאתם אמורים לדעת אם הוא טוב.
ואתם לא יודעים אם הוא טוב.
יגאל, לקוח שלי, ניסח את זה בלי להתאמץ:
"אני לא מבין כלום במשכנתא ושונא ריביות."
ניצן כתבה שהם הרגישו אבודים מול כל האפשרויות וההחלטות שצריך לקבל.
וניר כתב לי משפט שאני שומע בגרסאות שונות כמעט בכל פגישה ראשונה:
הפחד שלו לא היה מהמשכנתא עצמה.
הוא פחד להתחייב למשהו שלא באמת משרת אותם בטווח הרחוק.
את ההחלטה הכלכלית הכי גדולה שלכם לא סוגרים עם מי שבלבל אתכם הכי פחות.
סוגרים אותה עם מי שהסביר לכם הכי טוב
אין כזה יום שבו מישהו מודיע לכם שקיבלתם עסקה טובה או רעה.
פשוט יורד כסף מהחשבון, כל חודש, עשרים שנה.
וכל שנה שהמשכנתא ממשיכה לרוץ כמו שהיא,
היא רצה לפי החיים שהיו לכם ביום שחתמתם, לא לפי אלה שיש לכם היום.
אבל הריבית היא רק שורה אחת בתוך מבנה שלם. אפשר לקבל את הריבית הכי נמוכה אבל בסופו של דבר לשלם הכי הרבה לבנק
אבל המשכנתא שלו התאימה לחיים שלו, לא לשלכם. וגם הוא, דרך אגב, לא באמת יודע אם הוא עשה עסקה טובה.
אבל עם כל הרצון הטוב, הוא עובד של הבנק והיעדים שלו הפוכים משלכם: המטרה שלו היא למקסם את רווחי הבנק, לא לבנות תמהיל שמגן עליכם ומותאם לחיים שלכם.
אם אחת מהדרכים האלה הייתה עובדת, אף אחד לא היה יוצא מהבנק עם תחושה שהוא מנחש.
אתם מספרים מה עומד על הפרק, ואני אומר אם יש כאן מה לעשות.
כמה נכנס, כמה יוצא, מה צפוי להשתנות, ומה צריך להישאר לכם לחיים עצמם.
הצעות, משא ומתן, ניירת וליווי אישי, ואני יושב איתכם בבנק ביום החתימה.
אני בודק לכם מחזור ומגלה שהחיסכון נמוך מ-30 אלף שקל, אני לא גובה שכר טרחה.
אני מסביר לכם איך למחזר בעצמכם ומה התמהיל המומלץ.
אם הפער בין הבנק שלכם לבנק אחר קטן, אני אגיד לכם להישאר איפה שאתם.
חצי משכר הטרחה שלי משולם רק אחרי שהבנק נותן אישור עקרוני, והחצי השני ביום החתימה.
יועץ שגובה לפי עסקאות בונה את המחירון שלו כדי שתחתמו.
אני בניתי אותו כדי שהבנק יאשר.
"הוא הבין את היכולות שלנו, נכנס לנעליים שלנו, וחיבר את התמהיל גם מבחינת ההחזר וגם מבחינת הסיכון."
-קטיה
"לא נתן לנו לקחת צעד קדימה בלי שנבין את כל התמונה ואת הפרטים הכי קטנים."
-דרור
דירה שאתם רוצים לקנות, משכנתא שכבר לקחתם, או הצעה מהבנק שאתם לא בטוחים לגביה.
בסוף התהליך אתם יודעים בדיוק על מה חתמתם, כמה זה יעלה עד השקל האחרון, ומה נשאר לכם בכל חודש לחיים עצמם.
הזמן הכי טוב לדבר איתי הוא לפני שחותמים. אחרי החתימה עדיין אפשר לעשות הרבה, זה פשוט עולה יותר.
או השאירו פרטים לקבלת שיחה חוזרת:
עדיין לא מוכנים לדבר?
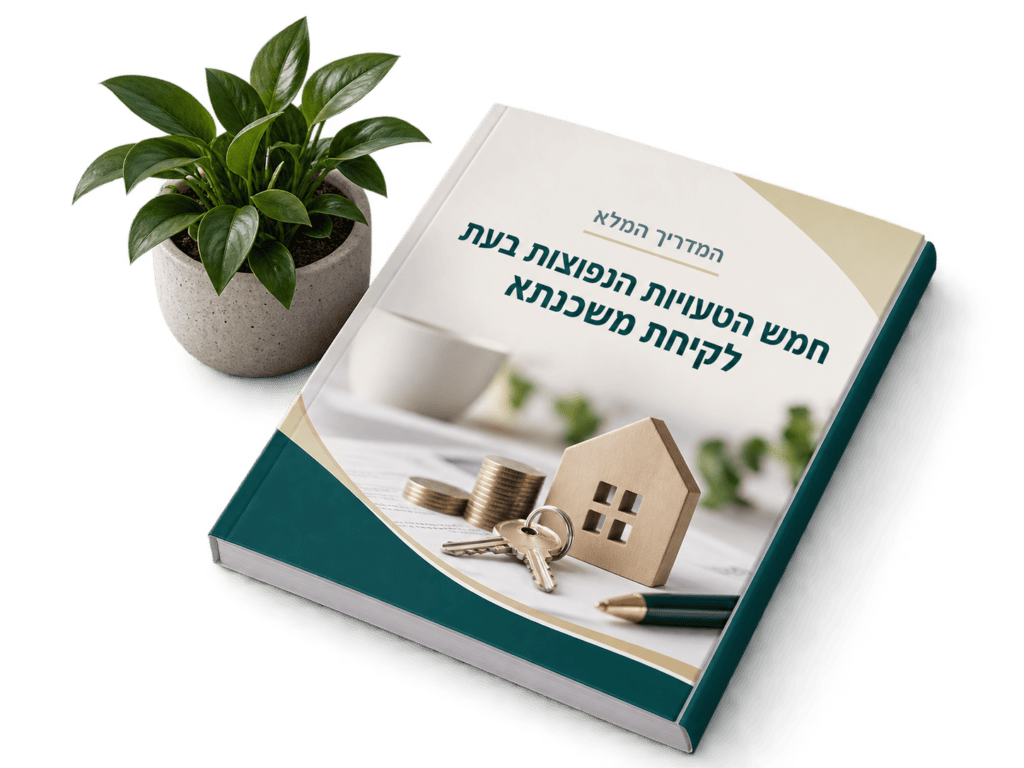
הורידו את המדריך: חמש הטעויות הנפוצות בלקיחת משכנתא
ארז שמש, יועץ משכנתאות מוסמך, חבר התאחדות יועצי המשכנתאות בישראל (מס' יועץ 235) .
לפי ריכוז תיקי הלקוחות שליוויתי בשנת 2025, חסכתי ללקוחותיי למעלה מ-48 מיליון ₪ בתשלומי ריבית, לאורך חיי ההלוואות, בהשוואה להצעות הראשוניות של הבנקים.
באמצעות תמהיל מותאם אישית ומשא ומתן ישיר מול הבנקים. הניסיון שלי נשען על למעלה מ-20 שנה בתפקידי כספים ופיננסים בחברות מובילות, בעיקר בתחום ההייטק.
אני דובר שפה נדירה "בנקאית מדוברת". ההיכרות העמוקה שלי עם הבנקים מאפשרת לי להבין היכן אפשר לשפר את התנאים, ולבנות לכל משפחה תמהיל משכנתא המותאם בדיוק ליכולת ההחזר, לשלב החיים ולמטרות שלה.
לאורך השנים ליוויתי למעלה מ-600 משפחות, עם התמחות במשכנתאות מורכבות, משכנתא הפוכה לגיל השלישי ומחזור משכנתאות.
הליווי שלי אינו מסתכם רק במשכנתא עצמה:
במקרים רבים אני מלווה את הלקוחות גם בהכוונה פיננסית רחבה יותר בהתנהלות כלכלית נבונה ובהשגת מטרות פיננסיות לטווח ארוך, גם אחרי חתימת המשכנתא.
אבנה עבורכם את תמהיל המשכנתא המתאימה לך בדיוק.
עם התמהיל הזה אפשר לגשת מיד לאחר הפגישה אל הבנק ולבקש הצעה למשכנתא בהתאם לתמהיל שבידכם. תמהיל טוב הוא הדבר החשוב ביותר במשכנתא.